Кабинет предпринимателя:
один QR, пять банков,
40 000 мерчантов
Первый межбанковский Единый QR в Казахстане и платформа для бизнеса, на которой он работает. Вёл дизайн и исследования: от MVP с минимумом функций до 40K+ активных мерчантов.
Показать пять банков или спрятать их
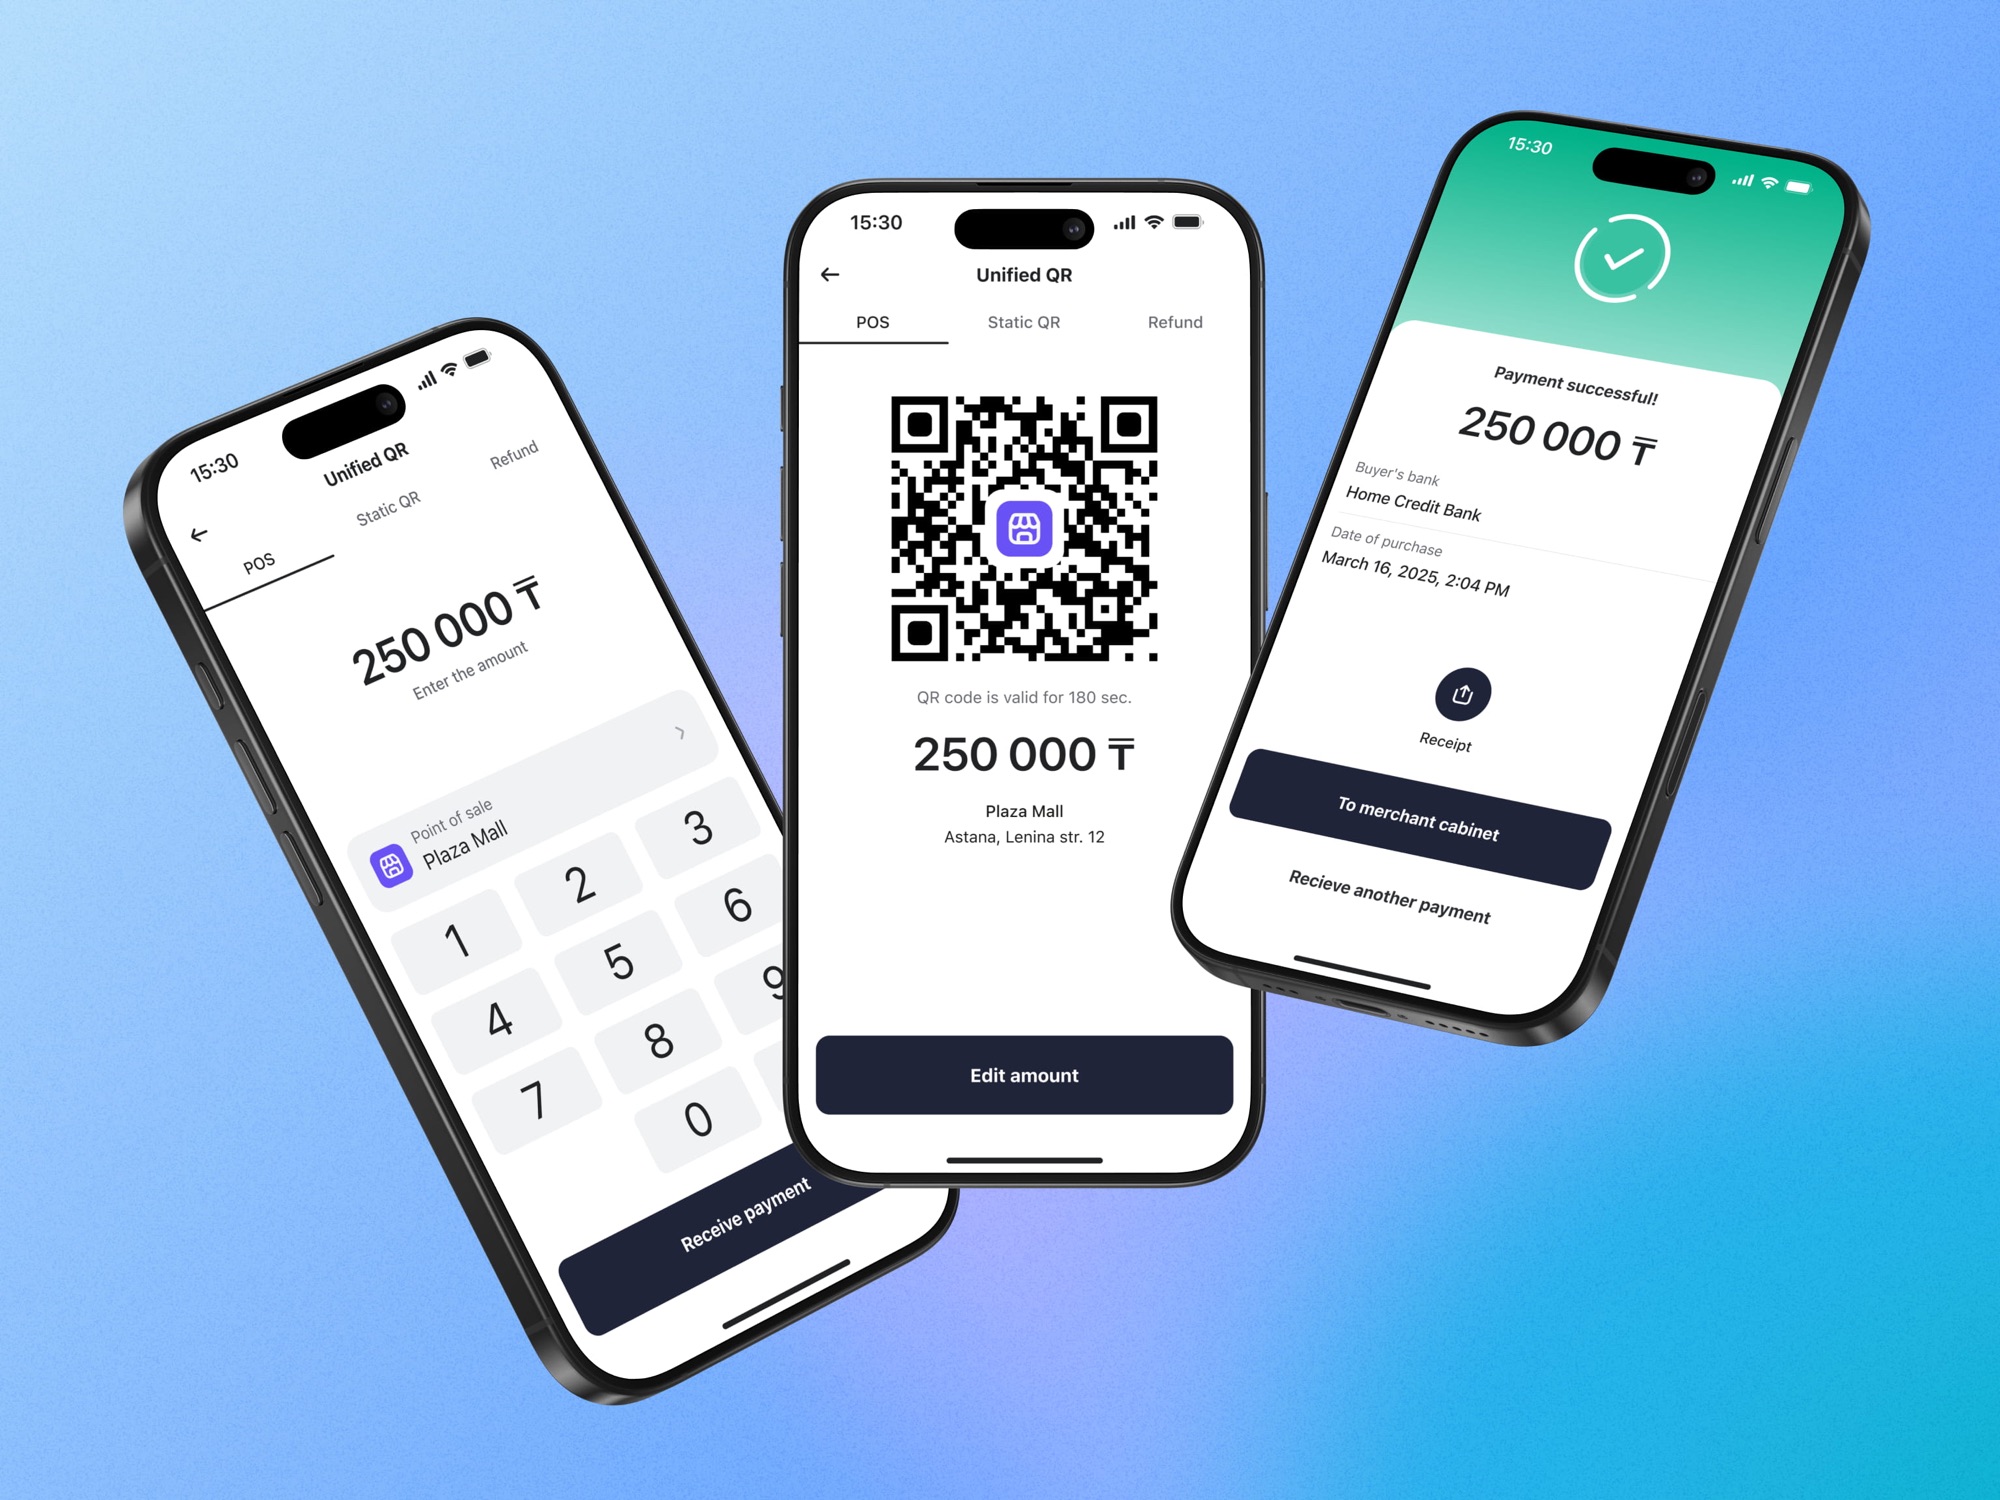
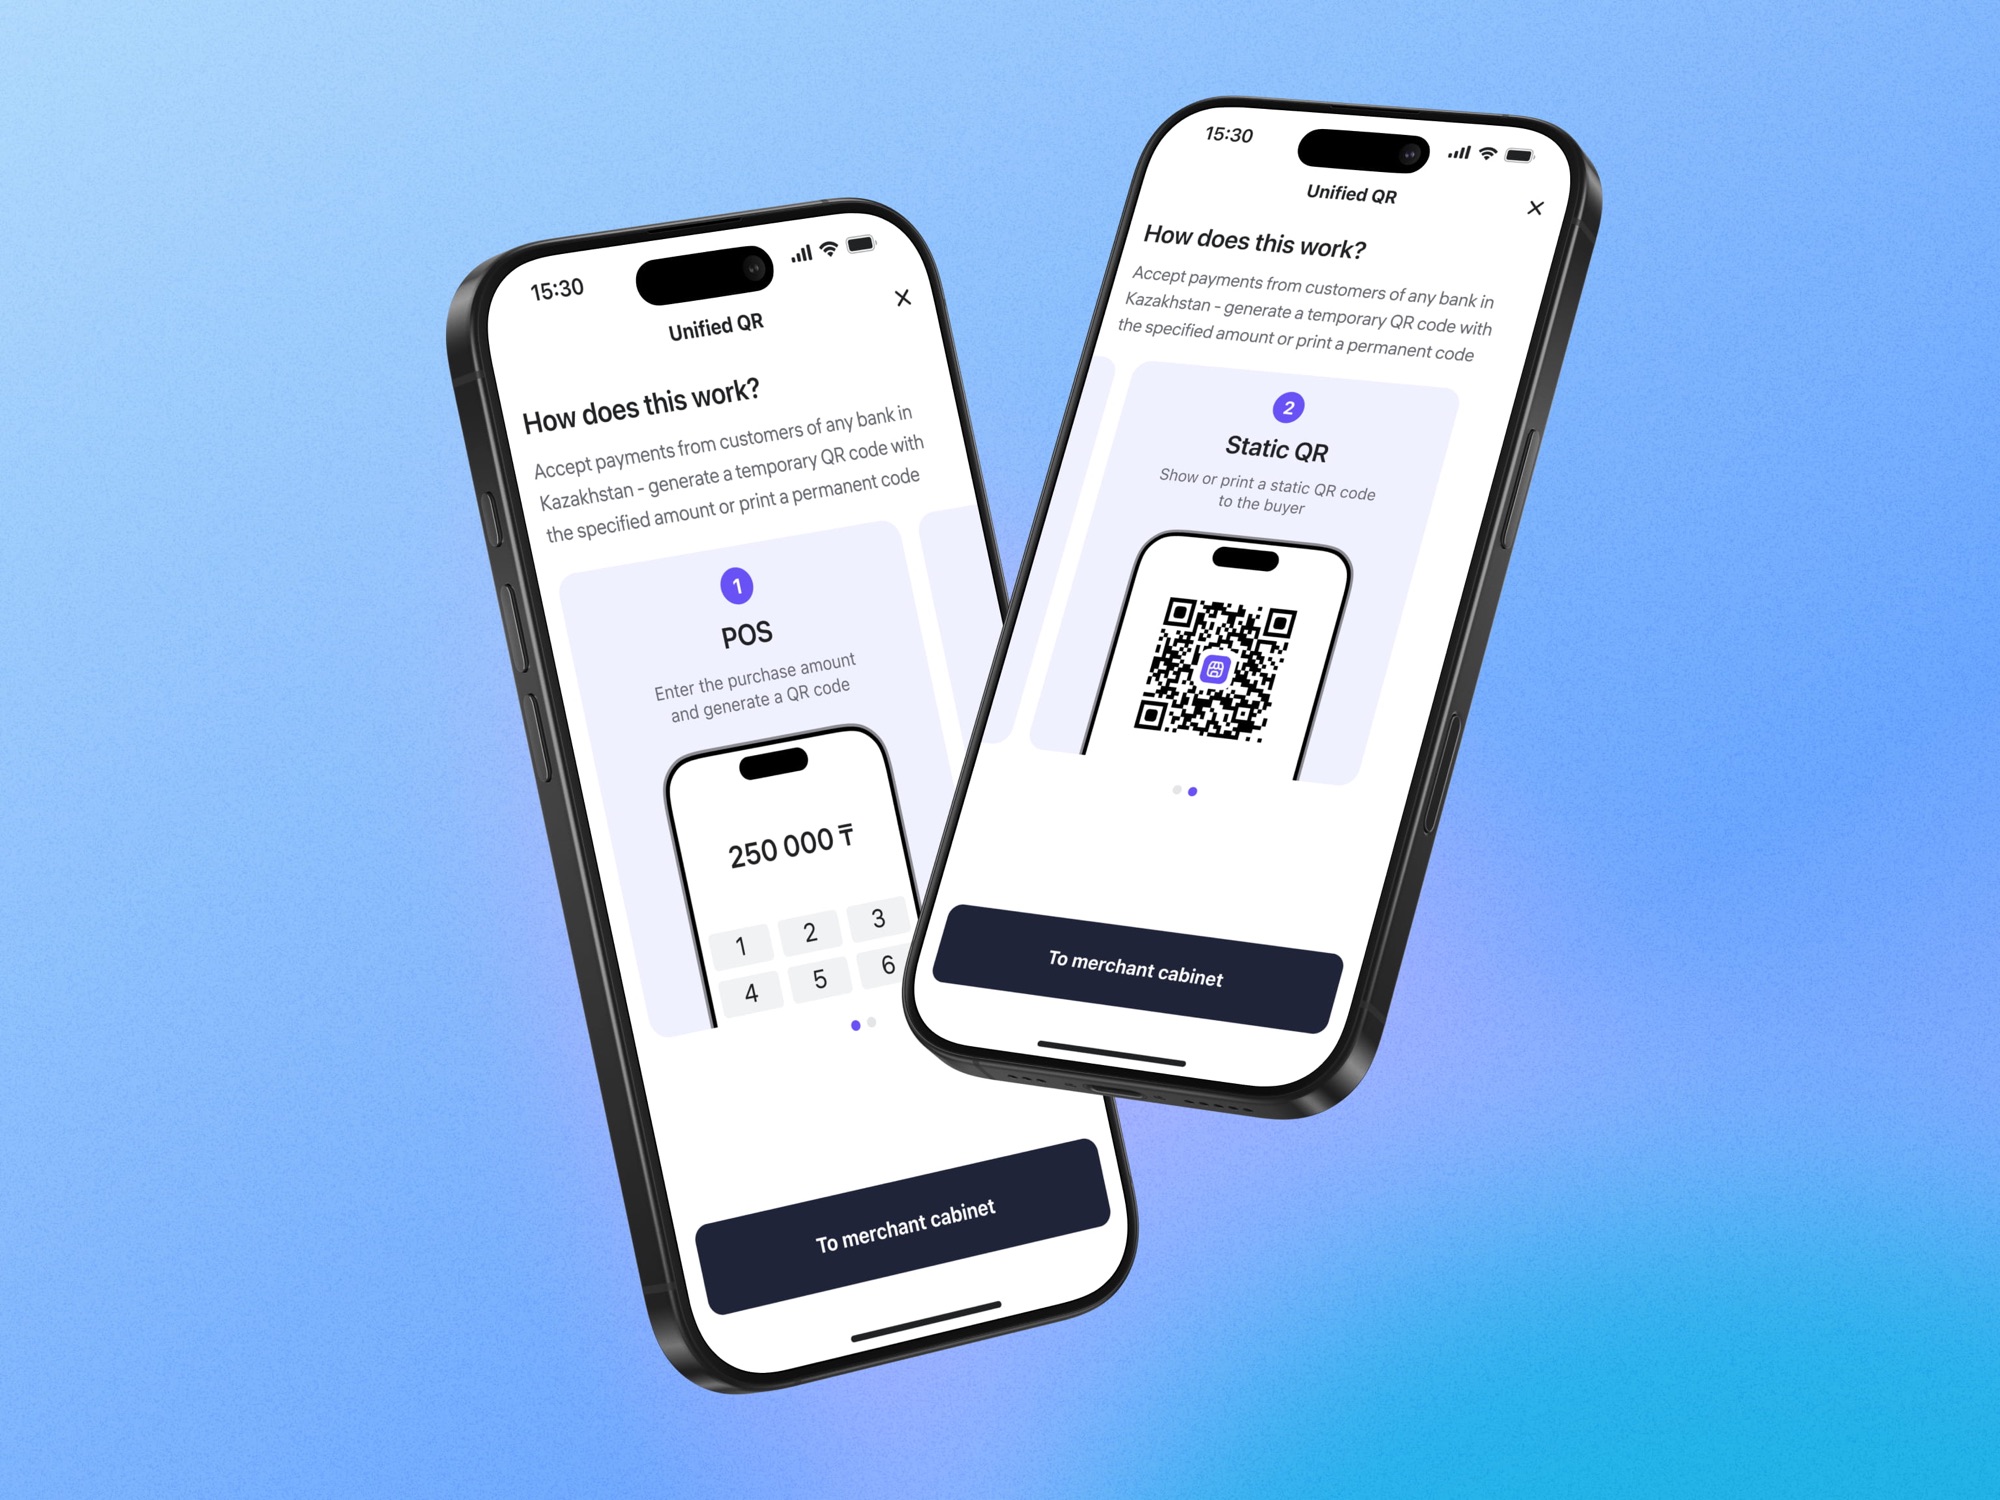
Очевидный путь — показать техническую реальность: дать выбрать банк зачисления и раскрыть маршрутизацию. Честно, но пользоваться невозможно. Я выбрал обратное: в сценарии предпринимателя ничего этого нет. Один QR, динамический или статический, три нажатия. Клиент сканирует его банковским приложением в Казахстане — платёж проходит.
Пересмотрел задачу до работы над UI
50+ интервью показали: проблема не в интерфейсе. Сложности разных банков скрывали один страх — деньги точно дойдут?
Пересобрал архитектуру до выпуска первых экрановПолностью спрятал маршрутизацию
Выбор банка зачисления сделал бы систему прозрачной и неудобной. Совместимость, KYB/KYC и состояния платежа остались внутри.
3 нажатия · меньше 3 секунд до рабочего QRВложился в чек, а не во внешний вид QR
Когда задача — доверие, деньги стоит тратить на скорость подтверждения и понятный чек. Даже если QR привлекает больше внимания.
98,5% успешных платежей · VoC 4,6 → 4,92Три пути проверки вместо одного
ИП, компании и самозанятые проходят разные проверки. Общий сценарий не подошёл бы никому — разделил его на шаги.
Требования соблюдены, сложность скрыта от предпринимателяСначала выпустил платежи внутри банка
Invoice to Pay нужен был к сроку. Вместо незаконченного межбанковского пути оставил один полноценный сценарий, остальное вынес в дорожную карту.
Сокращённый объём виден в плане, а не в дефектах продуктаРазвивал систему параллельно с функциями
Токены из Token Studio сразу попадают в GitHub. Фичи не ждут ручной передачи, а продукт остаётся цельным после двух лет развития.
92–96% цветов в продакшене заданы токенамиПодробно — как изменилась постановка задачи
Home Credit Bank Business — банковская платформа для малого и среднего бизнеса в Казахстане: платежи, QR-эквайринг, аналитика продаж и инструменты управления в одном месте. Я пришёл вести продуктовый дизайн, когда кабинет был MVP с минимумом функций и невысокой воспринимаемой ценностью. Параллельно банк готовился к запуску первого в Казахстане межбанковского Единого QR — государственной инициативе по объединению QR-платежей крупных банков в общий стандарт.
Две задачи наложились друг на друга: довести кабинет до масштаба крупной платформы и спрятать сложность пяти банков за одним QR, который предприниматель создаёт меньше чем за три секунды.
Мой процесс связывает гипотезу с метрикой: 50+ глубинных интервью за 12 месяцев с офлайн-магазинами, онлайн-продавцами, сетями и индивидуальными предпринимателями; проверки ключевых сценариев до релиза; A/B-тесты до и после запуска; замеры VoC, использования и удержания после релиза. У каждой выпущенной функции была явная гипотеза с измеримым результатом.
Главное наблюдение было не про UI. Больше всего мешала сложность работы с разными банками, а за ней стоял вопрос: «деньги точно до меня дойдут?» Так задача «улучшить интерфейс кабинета» превратилась в «принимать платежи из разных банков и сделать зачисление понятным и надёжным». Это изменило сам продукт. Мы были близки к выпуску архитектуры, построенной на предположениях банка. Интервью заставили её пересобрать.
За одним QR скрывались три вида сложности, которые не должны были мешать предпринимателю: совместимость — один код для расчётов между пятью банками; разные типы бизнеса — ИП, компании и самозанятые с разными проверками и ограничениями KYB/KYC; состояния платежа — успех, обработка, отказ, возврат, плюс работа с несколькими точками продаж. На грумингах с системным аналитиком разобрал ветвление и разделил проверку на шаги. Сложность осталась внутри системы.
Так же поступили с Invoice to Pay. Полный межбанковский сценарий не укладывался в срок. Выпустить его наполовину было проще, но неправильно. Мы с командой осознанно ограничили первый релиз: полноценный путь внутри банка и явный план расширения. Межбанковская версия сейчас в разработке. В финтехе приходится решать, какую сложность принимает пользователь, а какую — дорожная карта. И защищать эту границу перед бизнесом и дедлайном.
 Что скрыто за одним QR: типы бизнеса, пути KYB/KYC и состояния платежа
Что усложняло задачу
- Регуляторика — контрольные точки с Национальным банком Казахстана. Сначала требования, потом удобство.
- Межбанковский запуск с первого дня — крупные банки на старте, а местного образца нет.
- Доверие важнее действия — предпринимателю нужен не QR, а уверенность, что деньги придут.
- Масштаб банка — каждое решение должно работать в бизнес-модели банка и ограничениях бэкенда.
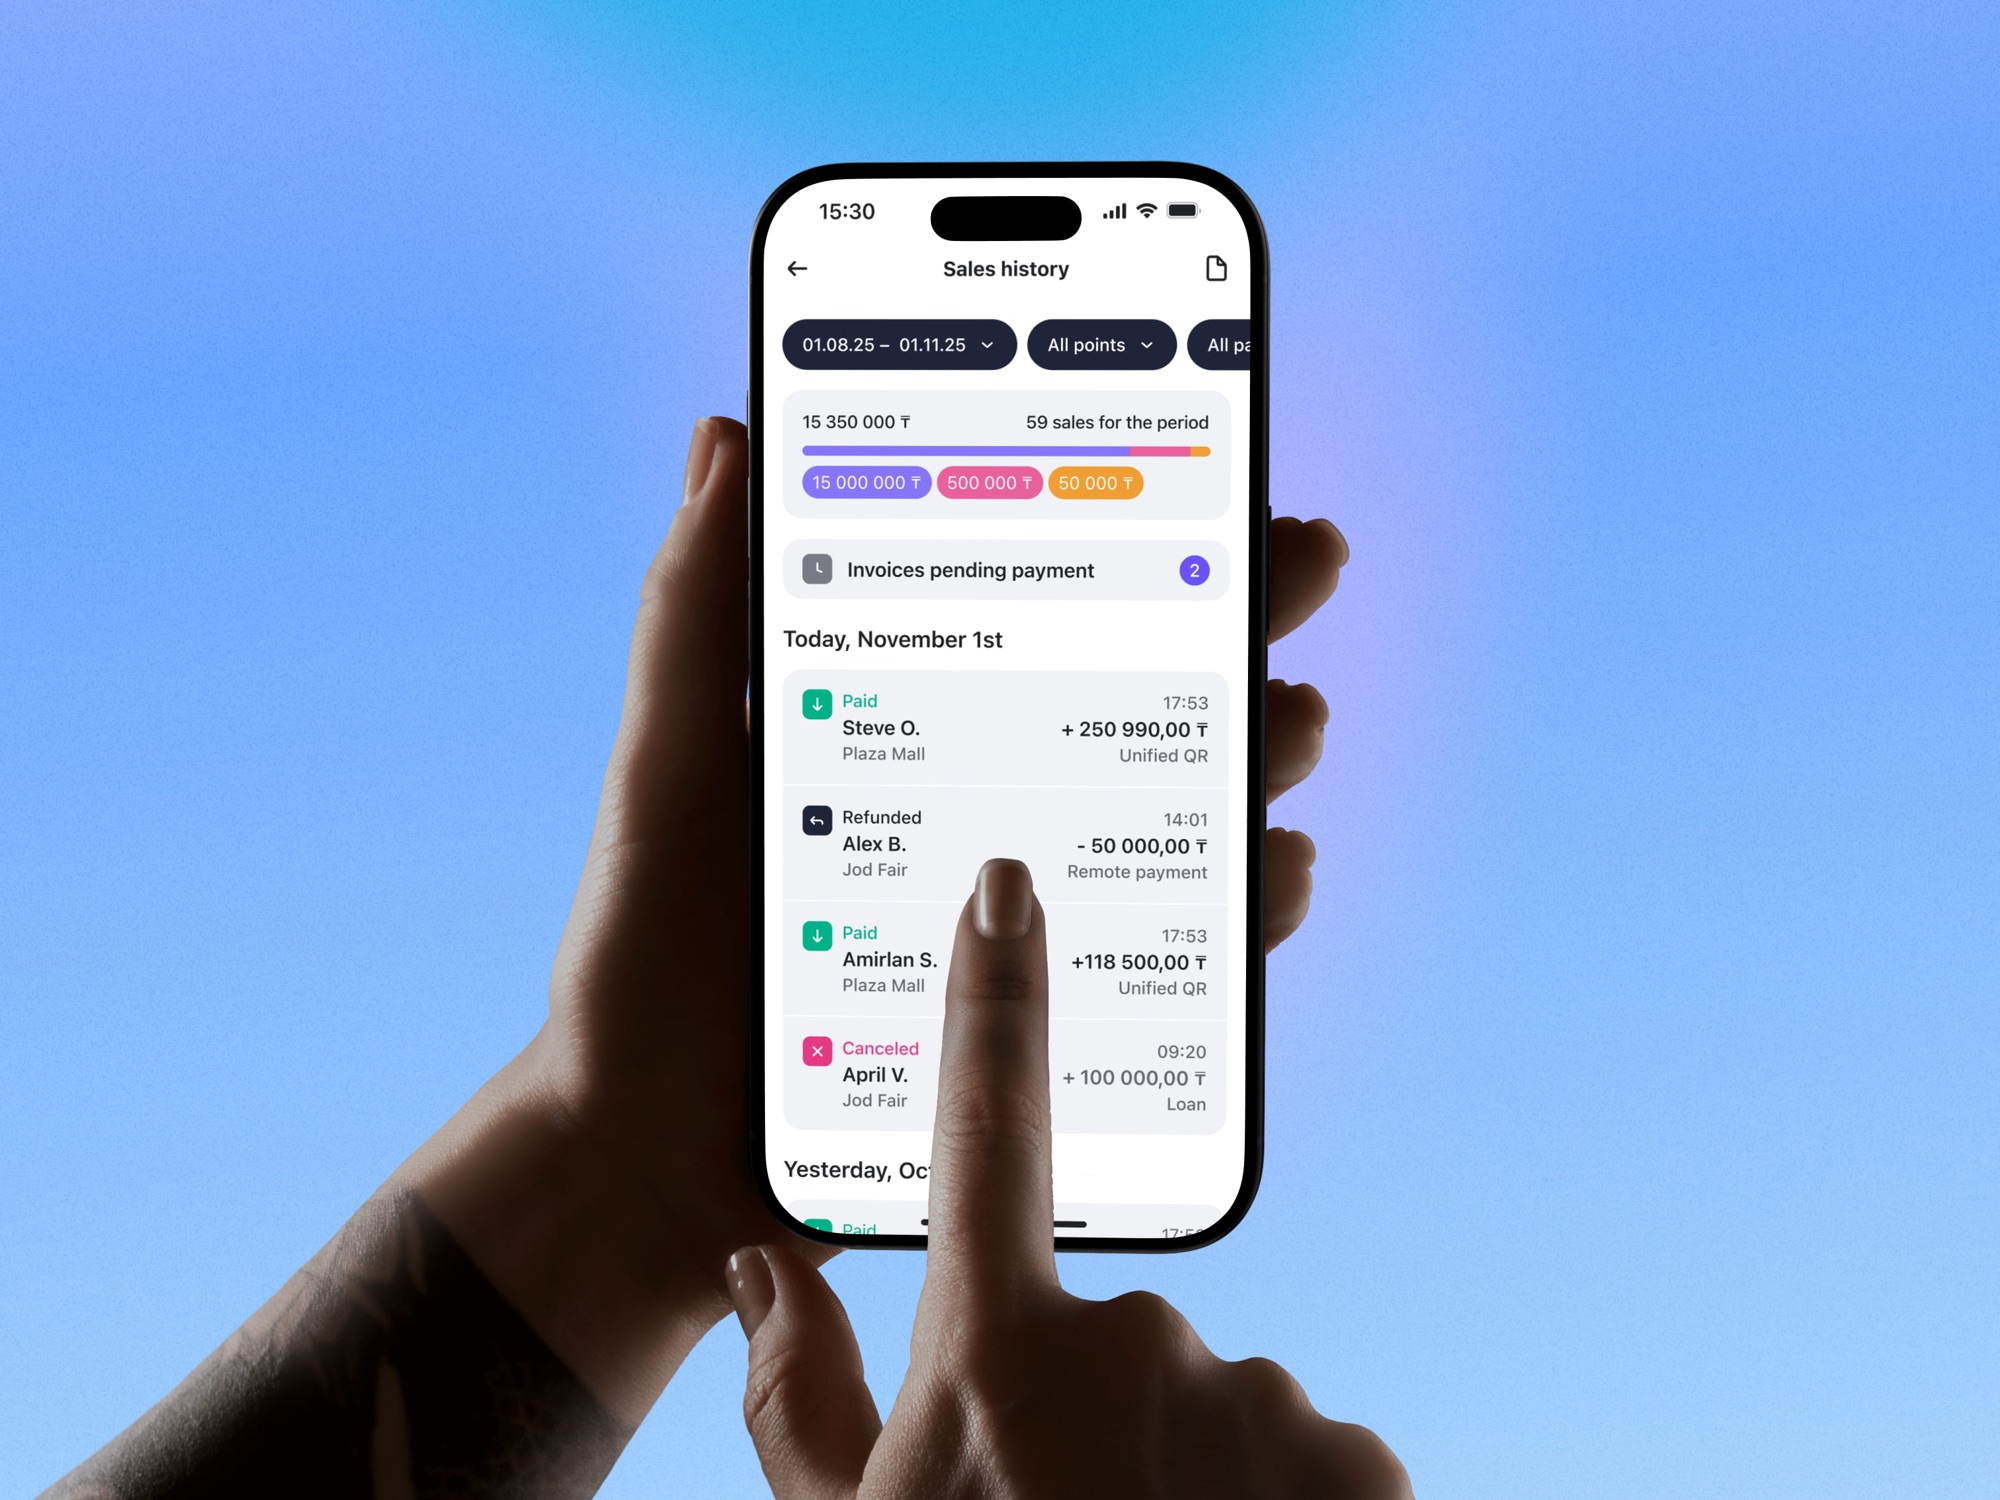
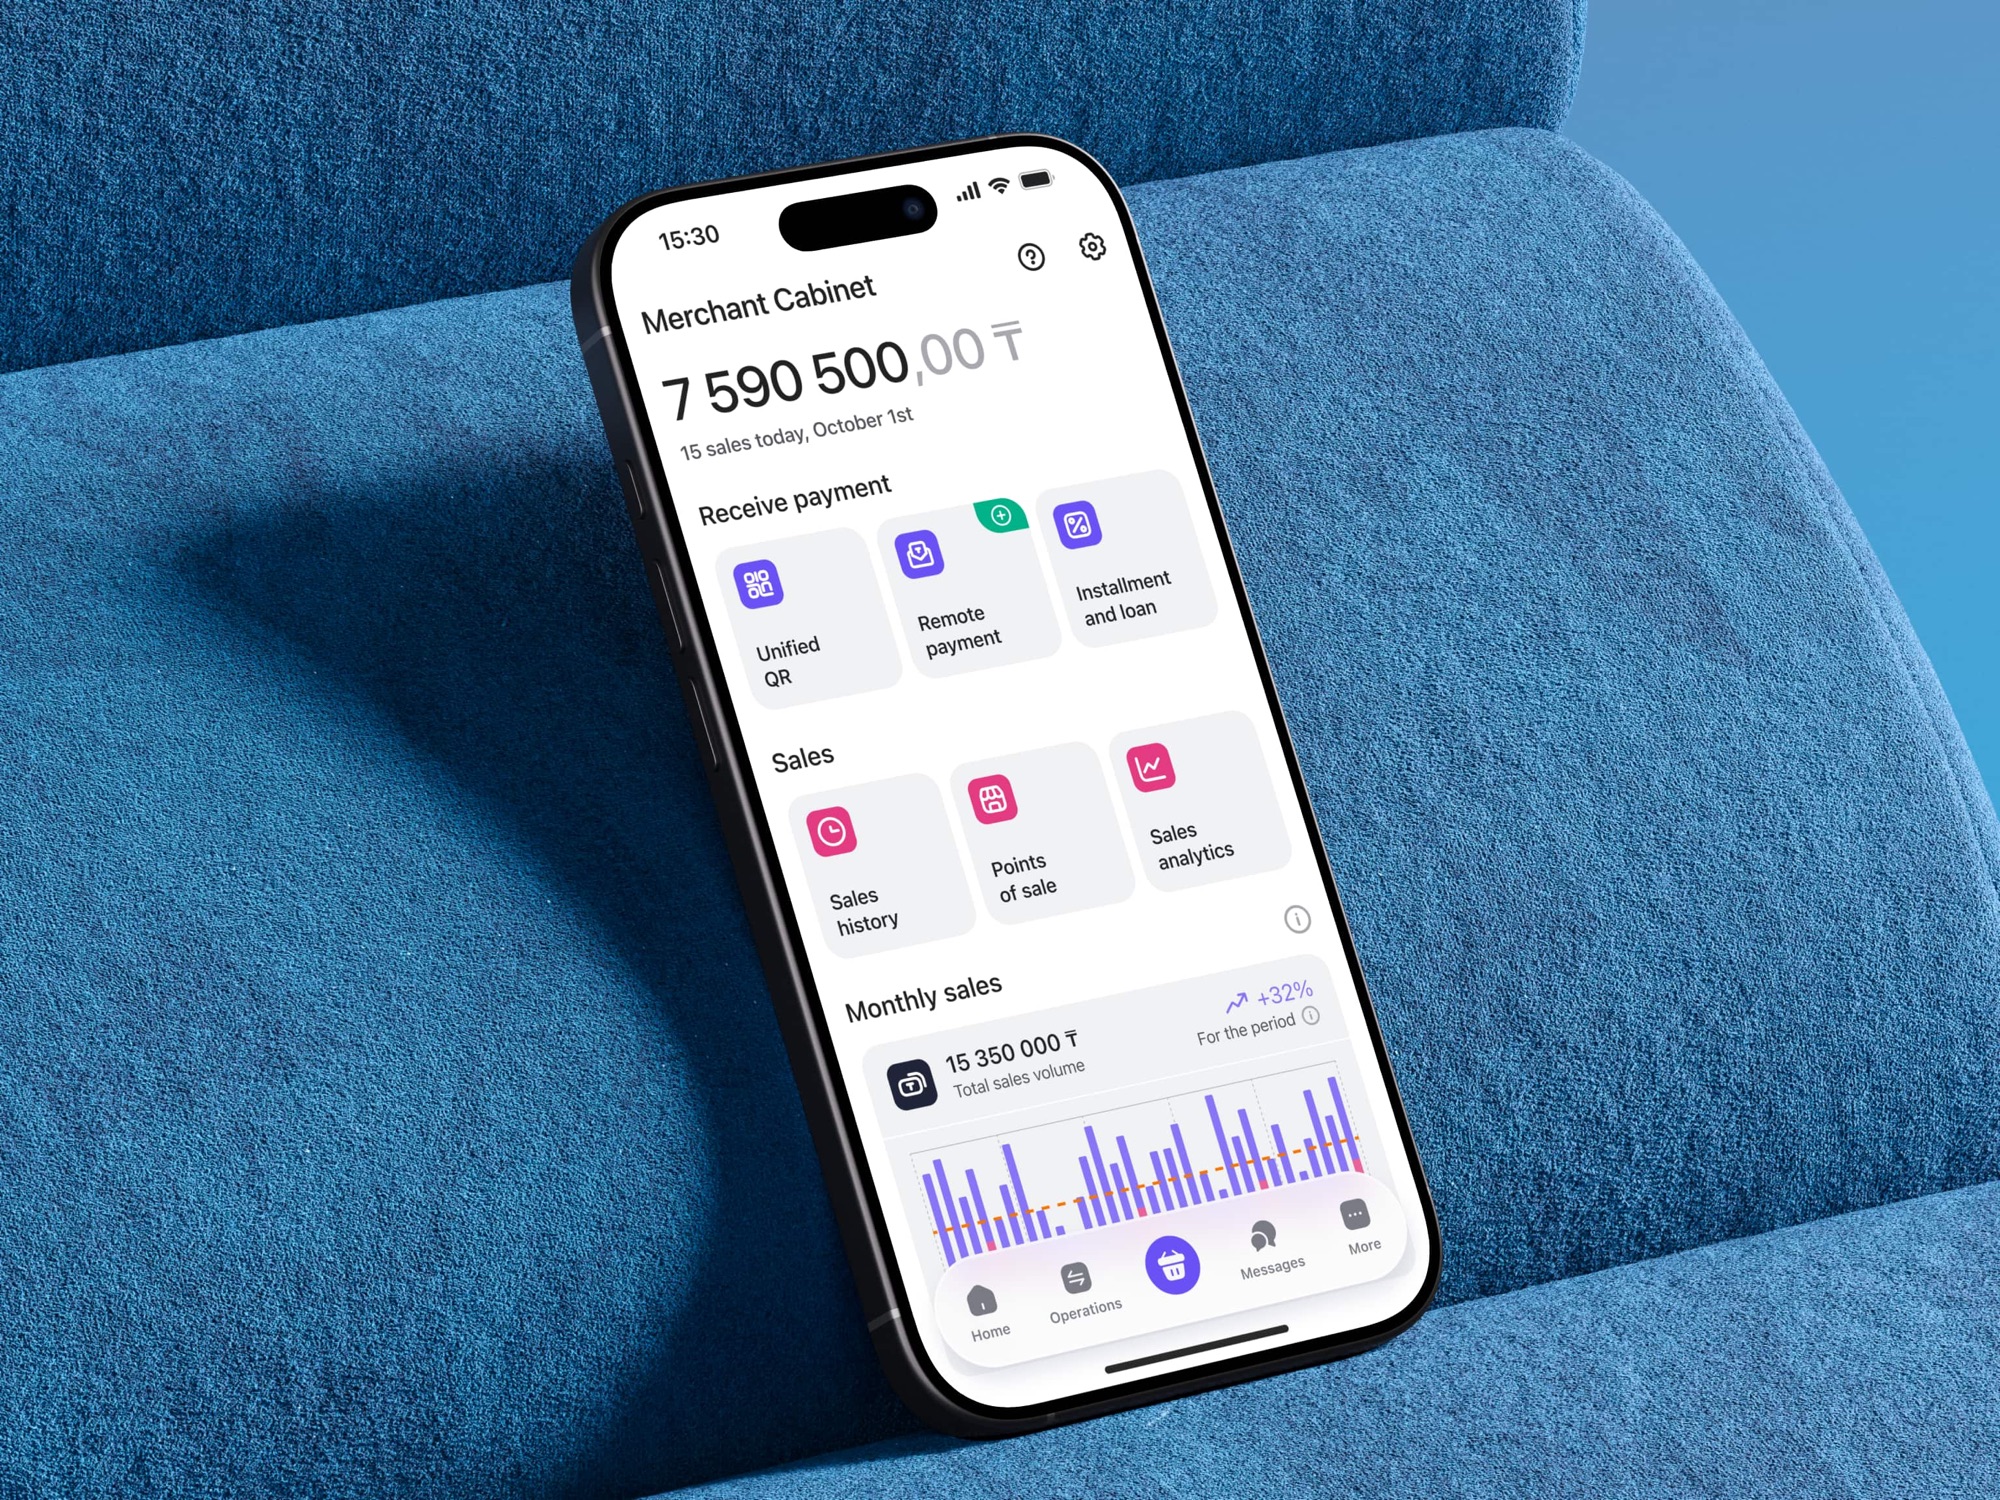
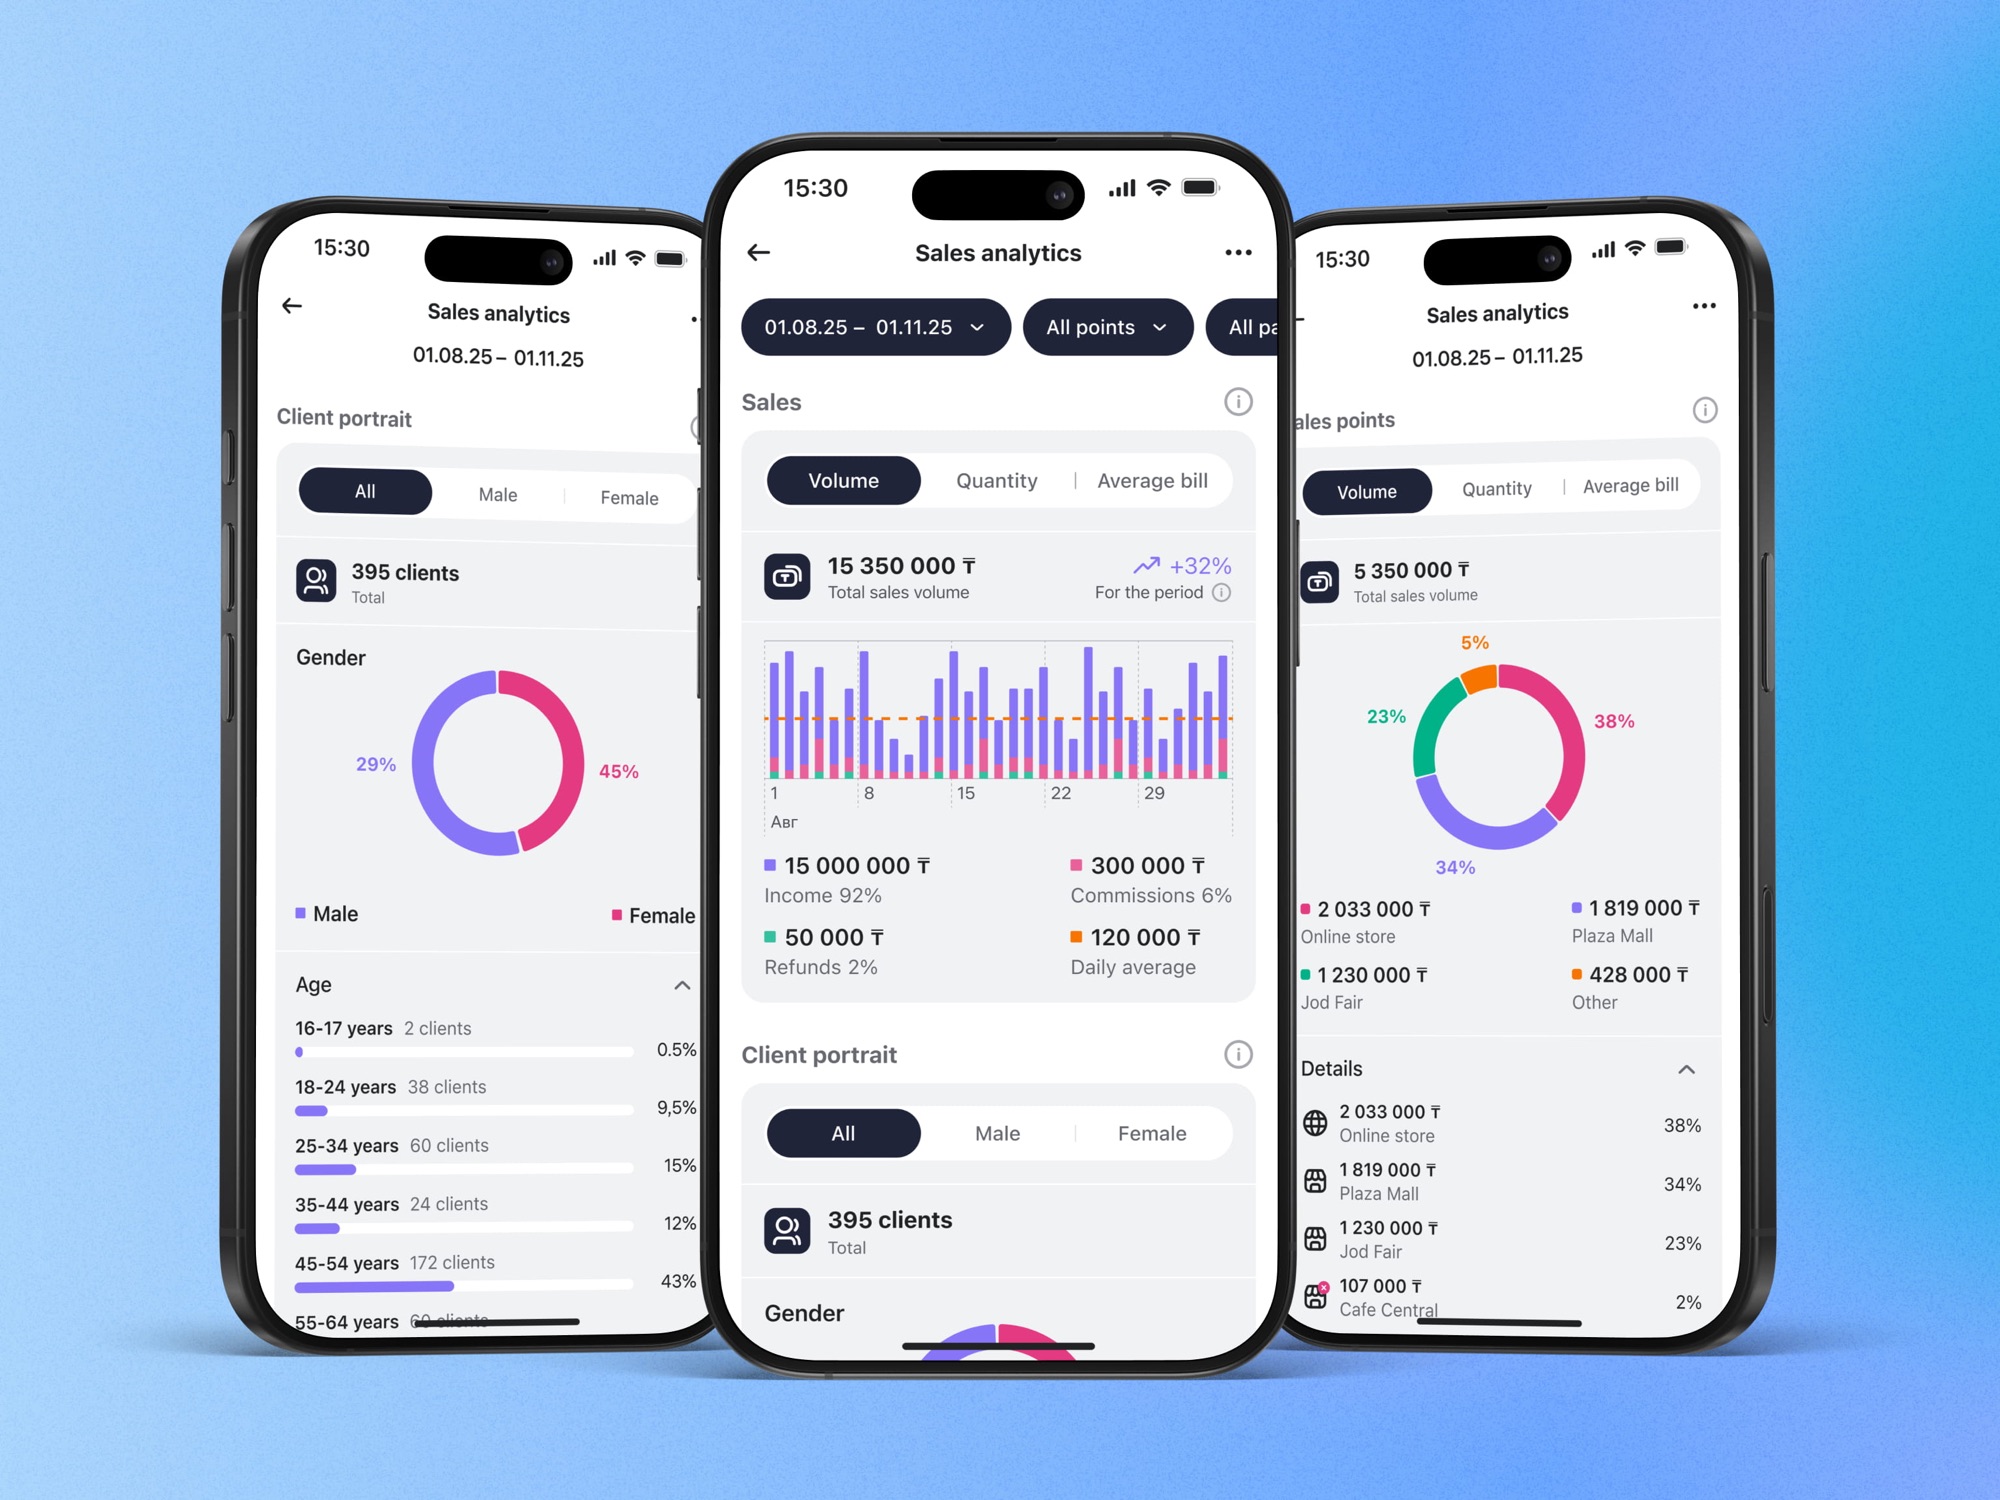
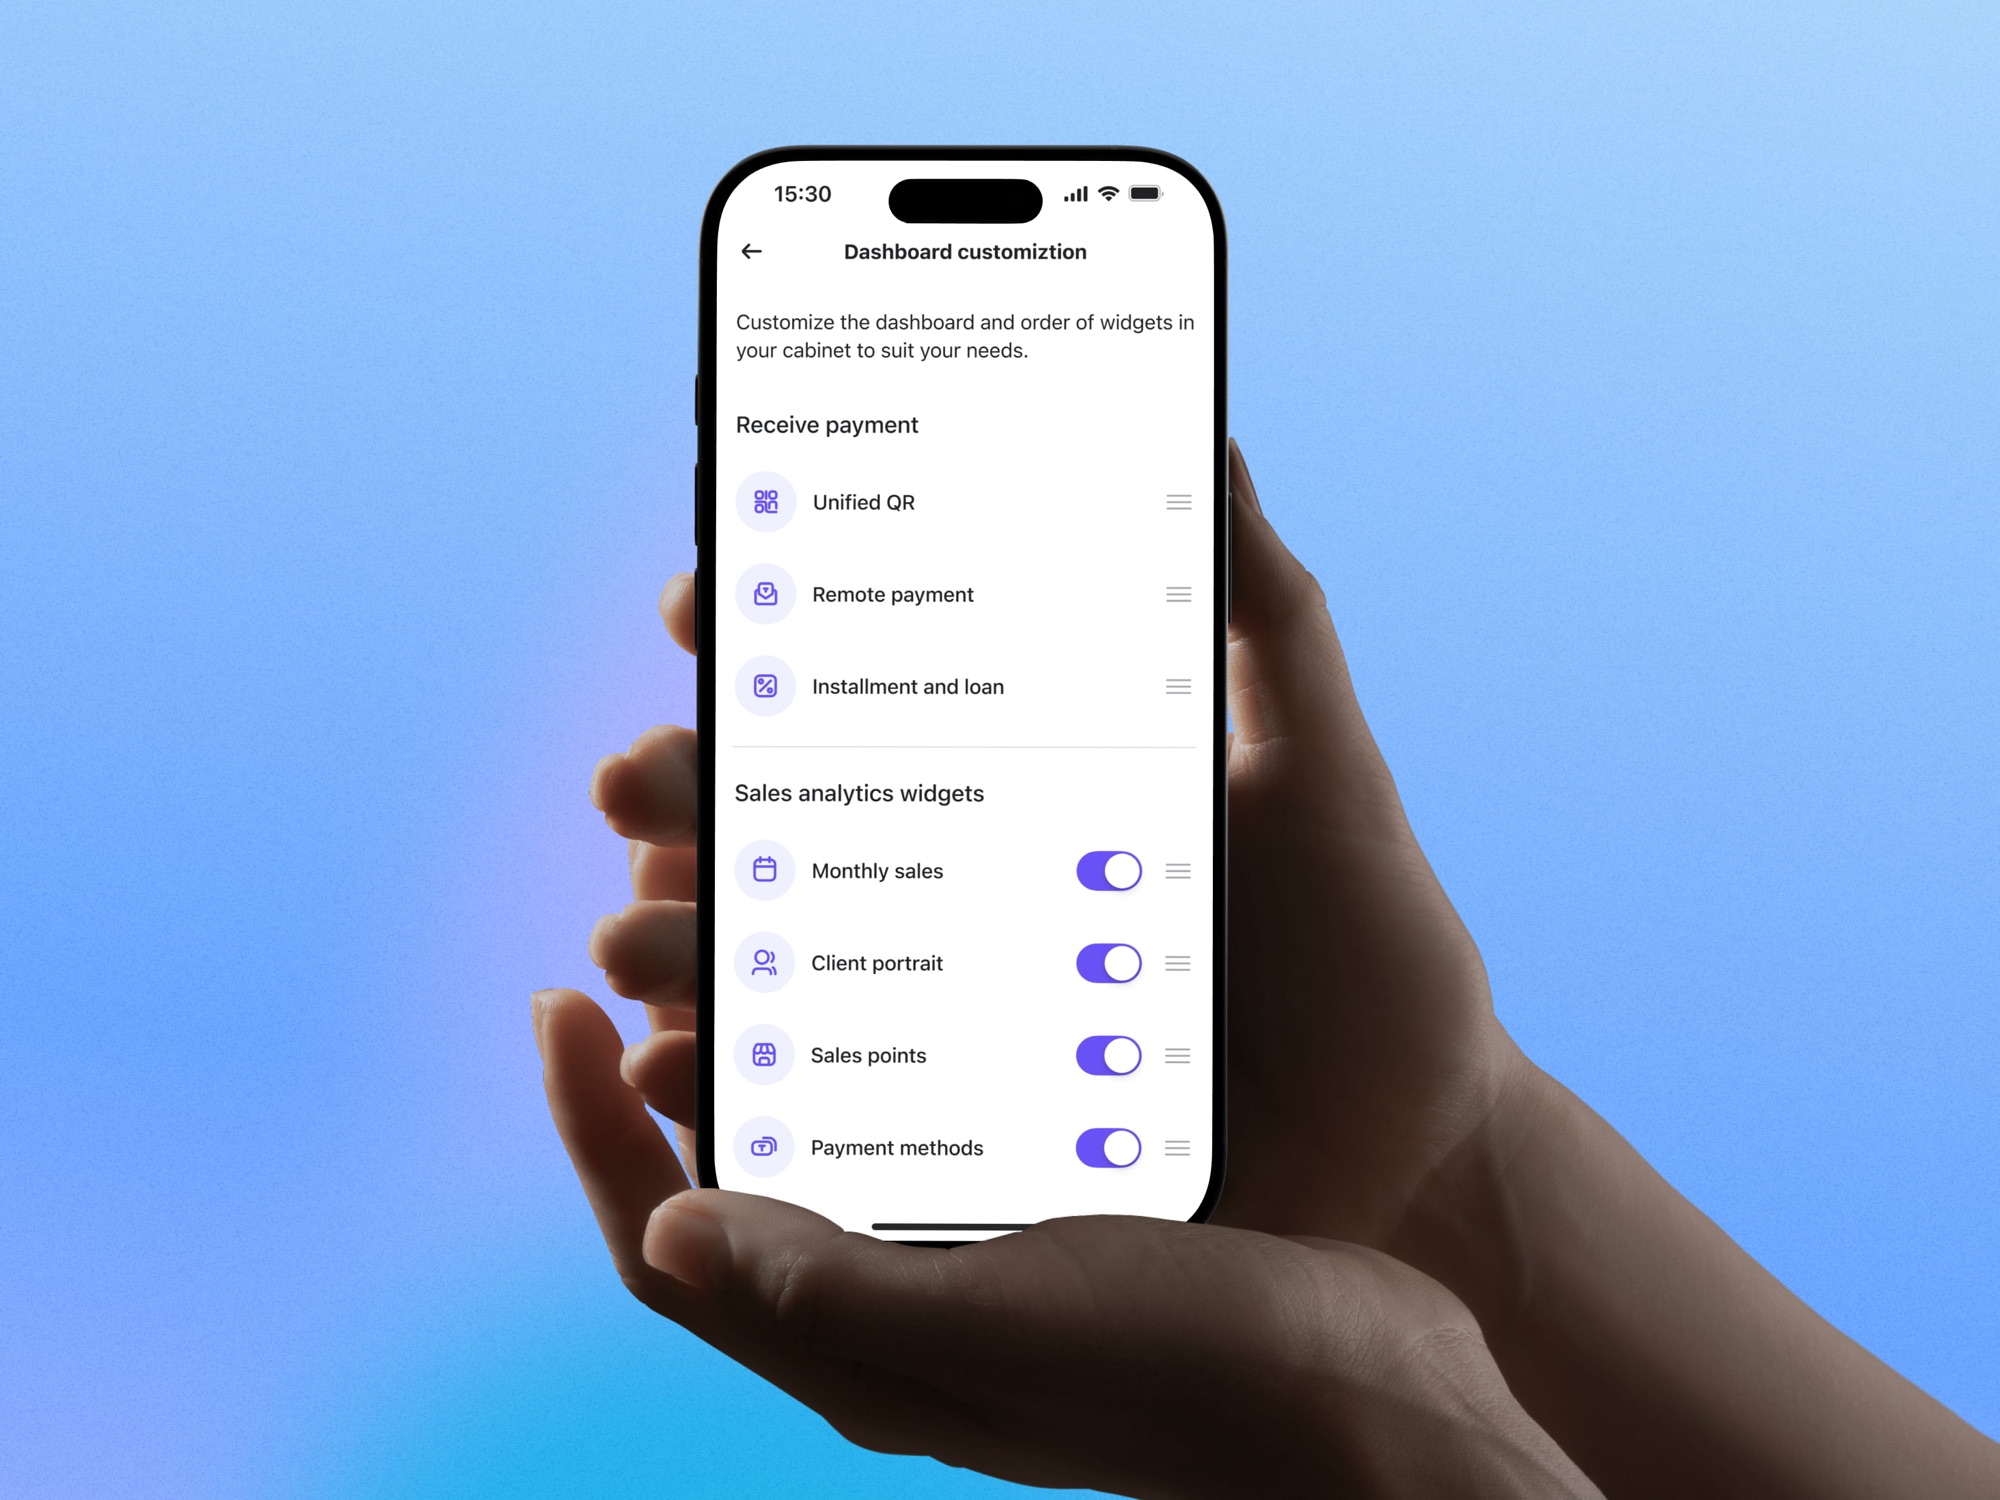
Семь функций с привязкой к метрикам
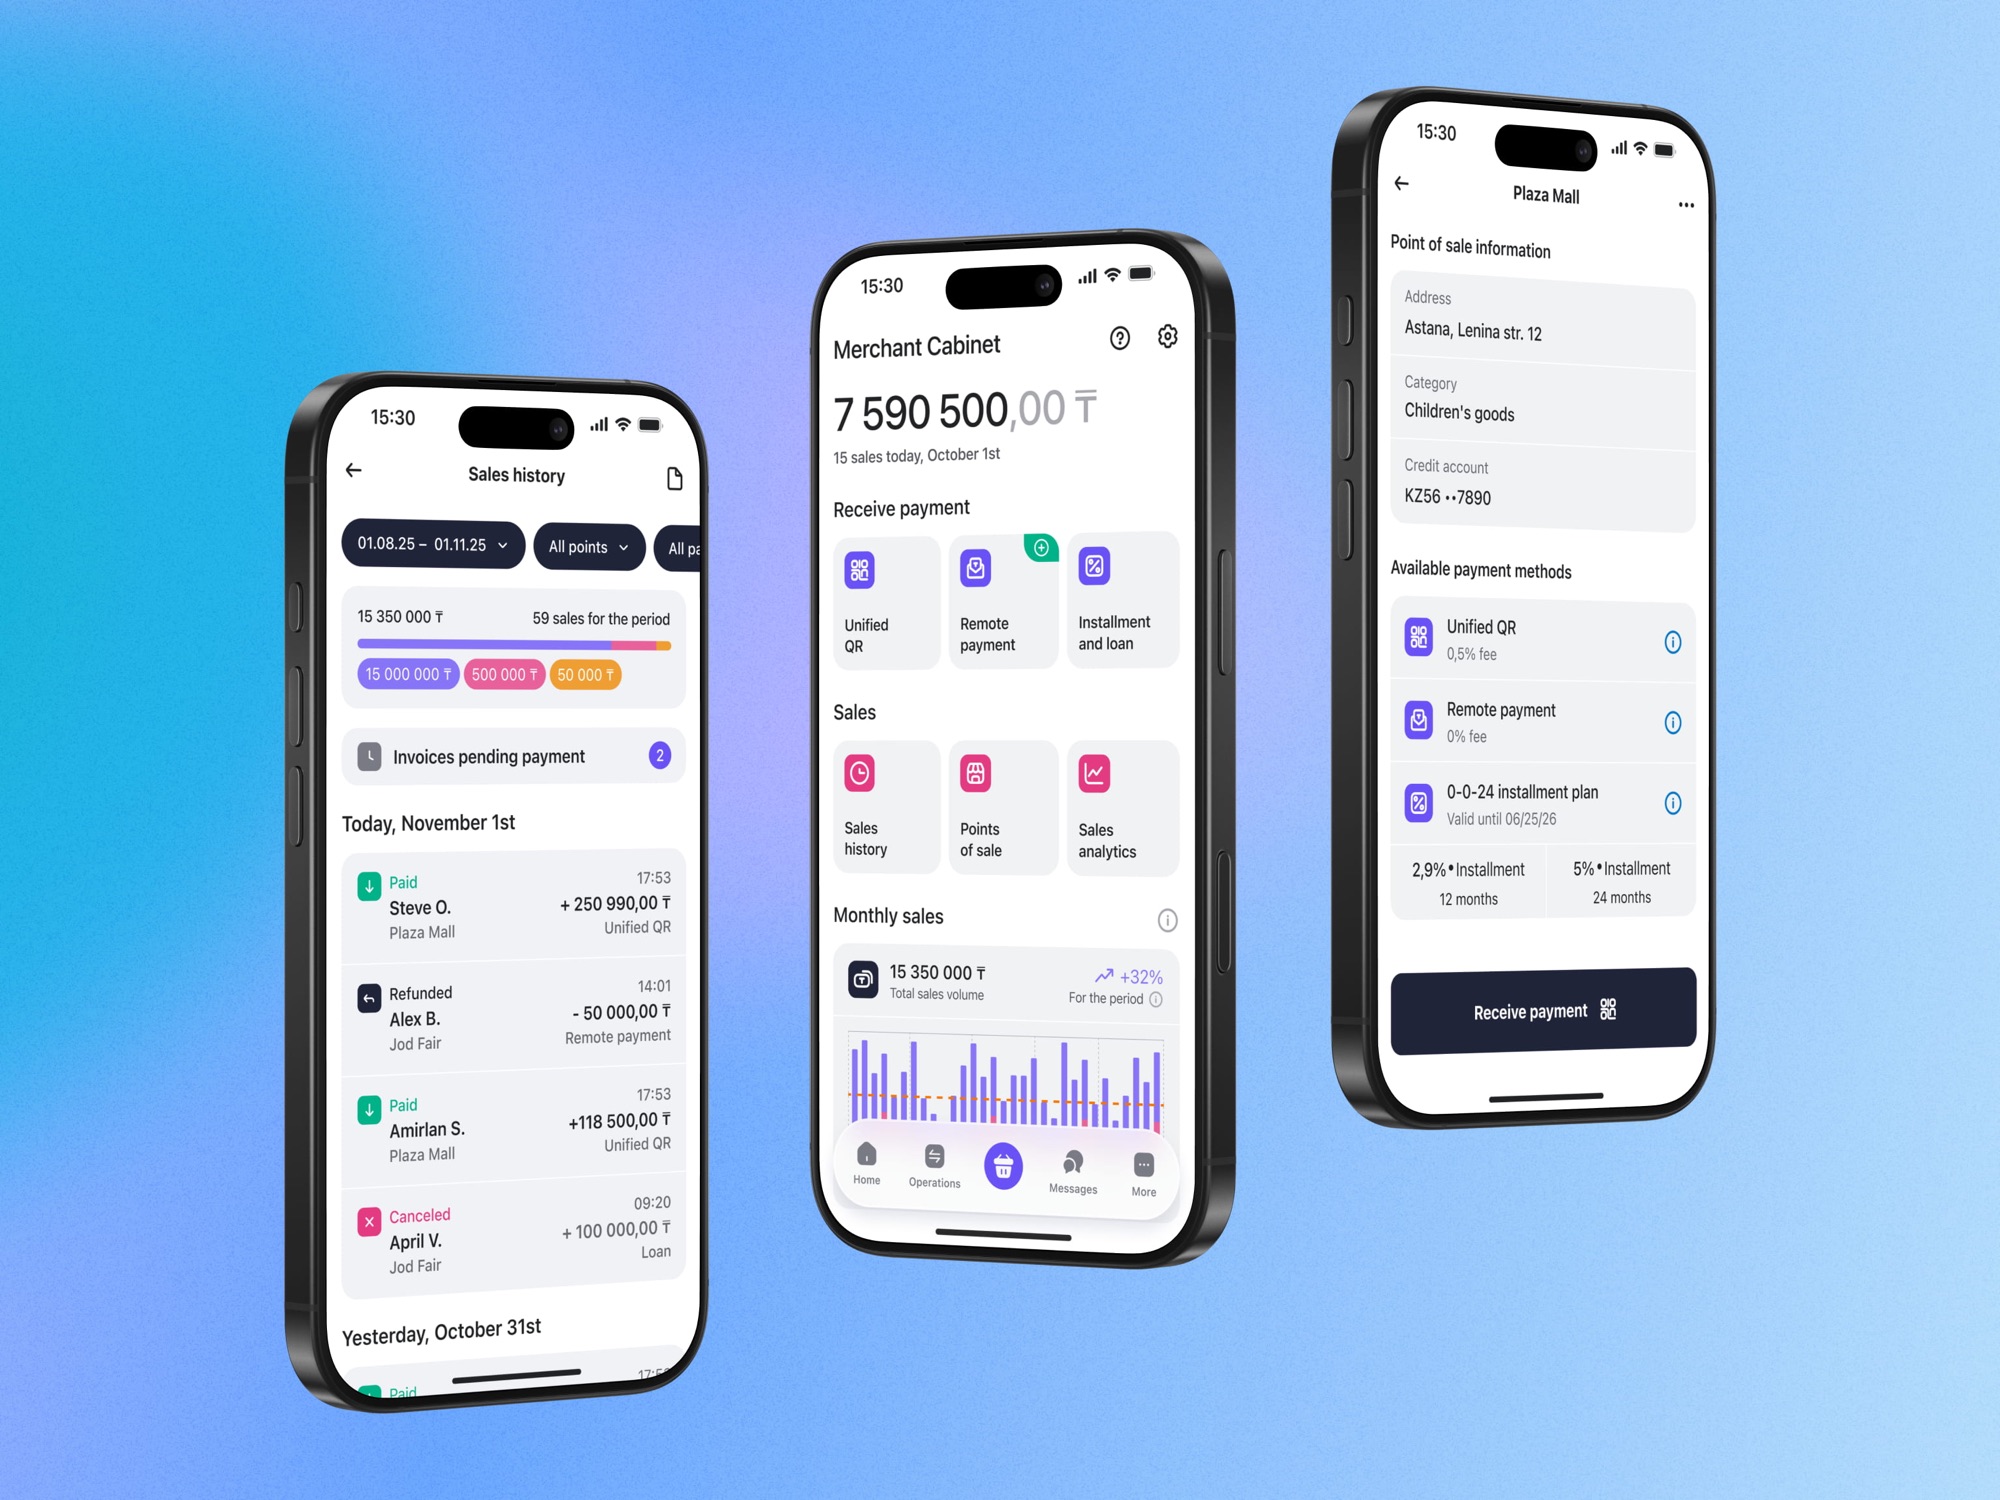
Система с правилами, а не набор компонентов
Собрал с нуля параллельно с функциями продукта. Атомарные токены живут в Token Studio и синхронизируются с кодом через GitHub: без ручного переноса и разрыва между дизайном и разработкой. Светлая и тёмная темы поддерживаются сразу. Компоненты построены на токенах, с темизацией и проверкой доступности.
Компоненты поставляются с правилами. Документация кнопки описывает паттерн — один Primary на экран — и антипаттерн, который его ломает. Фиксировать обоснование и проводить с командой воркшопы — так я влияю на функцию дизайна за пределами должности. Система работает и без меня.
 У компонентов есть правила: анатомия, состояния, антипаттерны и контроль через Token Studio → GitHub
 Управление системой: решение и его обоснование, правила внесения изменений и регулярные воркшопы. Система продолжает работать без моего участия
К чему пришли
За два года VoC вырос с 4,6 при моём приходе до 4,92. Замер каждый месяц делает CX-команда банка. Кабинетом пользуются 40 000+ мерчантов в месяц. В 2026 году 98,5% платежей при приёме оплаты проходили успешно — из нашего и других банков.
Сначала исследование, потом пиксели
Ещё одно решение — и мы бы выпустили архитектуру, основанную на предположениях банка. Интервью с предпринимателями её изменили. Единый QR затем снизил барьер к безналичной оплате для малого бизнеса, который привык работать с наличными.
Урок, к которому я возвращаюсь: сложнейшая задача дизайна в финтехе часто лежит под экраном. Нужно, чтобы занятый предприниматель верил в зачисление денег из банков, которые он не контролирует. Найти эту задачу можно только в разговоре с людьми, которые живут в продукте.
Что ещё не закрыто. Межбанковский Invoice to Pay пока в разработке. А 98,5% — показатель всей системы: разработка отвечает за прохождение платежа, дизайн — за то, что предприниматель видит при обработке, отказе и возврате.
Обсудим этот проект?